Topp 4: Kredittkort med høy kredittgrense
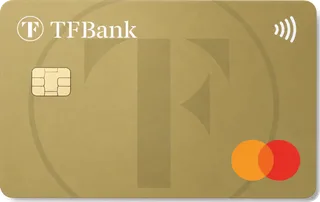
1. TF Bank Mastercard
TF Bank Mastercard gir inntil 200 000 kr i kreditt, den høyeste grensen blant kortene vi har vurdert, uten årsavgift, fakturagebyr eller uttaksgebyr. Kortet har 43 rentefrie dager, forsikring for reise, avbestilling, leiebil og ID-tyveri, og DealPass-rabatter på inntil 30 %. Effektiv rente er 26,69 %; bankens eksempel: «Eff. rente 26,69 %, 25 000 kr o/12 mnd. Kostnad 3 337 kr. Totalt 28 337 kr.»
2. Bank Norwegian Visa
Bank Norwegian Visa gir inntil 150 000 kr i kreditt med 45 rentefrie dager, ingen årsavgift og en effektiv rente på 24,4 %, den laveste på denne listen. Kortet gir 0,5 % cashback eller CashPoints på alle kjøp, reise- og avbestillingsforsikring og 1,75 % valutapåslag. Uttak koster 0 kr, men renten løper fra uttaksdagen.
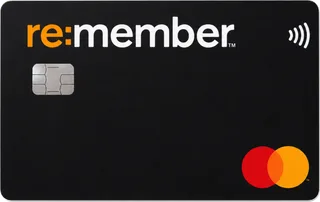
3. re:member black
re:member black gir inntil 150 000 kr i kreditt, 45 rentefrie dager og opptil 20 % rabatt i over 200 nettbutikker, uten årsavgift. Reise- og avbestillingsforsikring er inkludert. Effektiv rente på 29,89 % er høyest på listen, så en høy grense på dette kortet bør kombineres med full betaling hver måned.
4. re:member gold
re:member gold gir inntil 150 000 kr i kreditt til den laveste effektive renten av alle kortene vi har vurdert, 20,15 %, med 45 rentefrie dager og ingen årsavgift. Det er kortet for deg som trenger en høy grense fordi du faktisk kommer til å bruke kreditten over tid. Kortet har ingen forsikringer eller bonus, og 2 % valutapåslag.
Maks kredittgrense og grensen du faktisk får
Tallet bankene oppgir, 100 000, 150 000 eller 200 000 kr, er den høyeste grensen banken gir noen kunde. Den grensen du får, settes individuelt. Banken vurderer inntekten din mot gjelden du allerede har, og setter en grense innenfor det utlånsforskriften tillater og det banken selv mener er forsvarlig. En søker med 400 000 kr i inntekt, studielån og et billån får typisk tilbud om langt under maksimum.
Du kan søke om en bestemt grense, og banken kan innvilge en lavere. Du kan også be om lavere grense enn banken tilbyr, noe som ofte er klokt. Grensen kan endres senere ved å søke på nytt, og banken gjør da en ny kredittvurdering.
Utlånsforskriften og kredittgrensen
Utlånsforskriften setter en øvre grense for hvor mye gjeld du kan ha i forhold til inntekten: samlet gjeld skal som hovedregel ikke overstige fem ganger brutto årsinntekt. I regnestykket teller hele kredittgrensen på alle kredittkortene dine som gjeld, uavhengig av hvor mye du har brukt. Banken skal også vurdere om du tåler en renteøkning på 3 prosentpoeng.
Konsekvensen er at en høy kredittgrense koster deg låneevne. Tjener du 600 000 kr, kan samlet gjeld være inntil 3 millioner kr. Har du et kredittkort med 150 000 kr i grense og et til med 100 000 kr, er 250 000 kr av rammen brukt opp før boliglånet. Banken ser alle kredittkortene dine i Gjeldsregisteret, så det hjelper ikke å la være å oppgi dem.
Kredittkort med grense inntil 25 000 kr er unntatt fra forskriftens krav til gjeldsgrad og rentestresstest, men teller likevel som gjeld når en annen bank vurderer deg.
Trenger du egentlig høy kredittgrense?
En høy grense har tre reelle bruksområder:
- Reservasjoner. Leiebil, hotell og cruise reserverer beløp på kortet. Flere reservasjoner samtidig på en lang reise kan binde 30 000–50 000 kr.
- Store enkeltkjøp. En reise for hele familien eller et større kjøp som du vil ha kredittkortets forsikring og netthandelsvern på, og som du betaler i sin helhet ved forfall.
- Planlagt delbetaling. Du vet at du kommer til å bruke kreditten over tid, og da bør kortet ha lav rente, som re:member gold.
For de fleste andre er en grense på 30 000–50 000 kr mer enn nok, og den tar mindre av låneevnen. Et ekstra argument for moderat grense er risiko: blir kortet misbrukt, er tapet før sperring begrenset av grensen, selv om banken som regel dekker misbruket.
Slik øker eller senker du grensen
Øke: Søk i nettbanken eller appen. Banken gjør en ny kredittvurdering og ber eventuelt om dokumentasjon på inntekt. Sjansen er best når inntekten har økt, gjelden er redusert, eller du har betalt fakturaene i tide over tid. Får du avslag, kan du søke igjen senere.
Senke: Ring eller send melding til banken. Det går som regel på dagen uten vurdering, siden lavere grense reduserer bankens risiko. Senk grensen før du søker boliglån, og si opp kort du ikke bruker. Husk at en oppsigelse ikke registreres i Gjeldsregisteret før banken har avsluttet kontoen, så gjør det i god tid.
Slik har vi valgt
Alle kort får en samlet vurdering der kostnader teller 40 %, fordeler 30 %, forsikringer 20 % og brukervennlighet 10 %. På denne siden har vi bare tatt med kort med maksimal kredittgrense på 150 000 kr eller mer, og rangert etter maksgrense først, deretter samlet vurdering. TF Bank vinner på 200 000 kr kombinert med ingen gebyrer og bred forsikring. Bank Norwegian er alternativet for lavere rente og cashback, re:member gold for deg som skal bruke grensen til delbetaling. Avida Gebyrfri Gold, Morrow Bank Mastercard og Instabank kredittkort har maks 100 000 kr og er derfor ikke med.